こんにちは、キッチンのりちゃんです。委託給食会社で調理と事務をやって16年になります。
月末が過ぎると、私の机には各事業所から棚卸表が届きはじめます。冷蔵庫・冷凍庫・乾物棚・備品庫に残っているものを数えて、金額にした1枚です。本部の事務は、それを1つの集計表にまとめます。
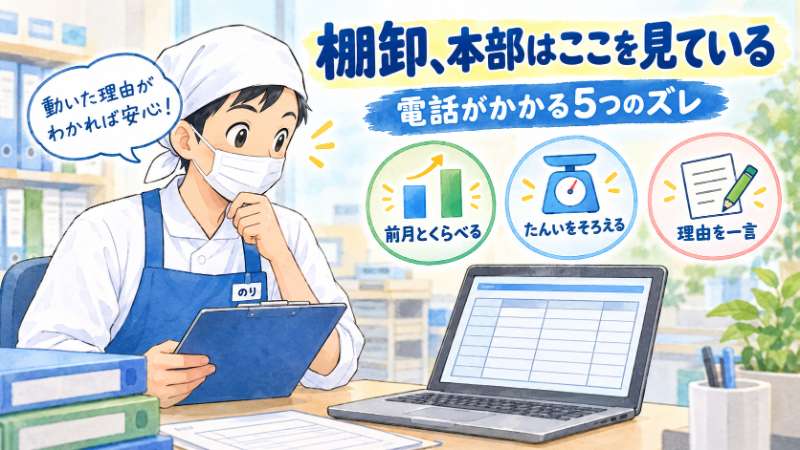
数え方のコツは棚卸のコツの記事に書きました。今日はその続きで、届いた棚卸表を本部がどう並べて、どんなときに現場へ電話をかけるのかを書きます。現場で数える人が「本部はここを見ている」と知っていると、月初の電話が1本減ります。
※集計の方法や様式は会社によって異なります。この記事は私の会社での一般的な流れを、事業所名・金額・人名を伏せて書いたものです。事例は架空の一例です。
この記事でわかること
- 棚卸の数字が原価を決める仕組み
- 本部から電話がかかる5つのズレと、聞かれること
- 現場でできる5つの予防
棚卸の数字は「原価」を決める
棚卸の金額は、ただの在庫の記録ではありません。その月の食材原価を決める数字です。計算はこうなります。
- その月の原価 = 前月末の在庫 + その月の仕入 − 今月末の在庫
つまり、今月末の在庫を多く数えすぎると、今月の原価は実際より低く見えます。そして来月は、その多すぎた在庫が「前月末の在庫」としてそのまま引き継がれるので、来月の原価が急に跳ね上がります。数え漏れはその逆です。
棚卸のズレは、2か月かけて原価を上下に揺らします。原価率の考え方は原価率の記事にまとめていますが、本部が棚卸を細かく見るのは、この揺れを先に止めたいからです。
本部の集計表は「今月と前月」を横に並べる
本部の集計表は、シンプルです。事業所ごとに1行で、横にこう並びます。
- 事業所名
- 食材の在庫金額
- 備品の在庫金額(洗剤・ラップ・使い捨て手袋など)
- 合計
- 前月の合計
いちばん大事なのは最後の列です。今月の数字だけを見ても、多いのか少ないのかは分かりません。前月と横に並べたときに初めて、おかしな動きが見えます。20か所前後を並べていると、「ここだけ動き方が違う」という行は、意外とすぐ目に入ります。
電話がかかる5つのズレ
ズレ1:前月から大きく動いている
食数も献立の傾向も変わっていないのに、在庫の合計が前月から大きく増えた、または減った。いちばん多いのがこれです。
理由があることも多いです。月末に米や冷凍食品がまとめて入った、翌月の行事食の材料を先に買った、年末年始の前で多めに持っている。理由があれば問題ありません。本部が知りたいのは「理由があるかどうか」です。理由が分からないときは、数え漏れか二重計上を疑います。
ズレ2:前月と1円単位まで同じ
逆に、動いていなさすぎるのも気になります。特に備品です。食材は毎月入れ替わるので金額が変わりますが、備品は動きが少ないぶん、前月の数字をそのまま残してしまうことがあります。
食材の金額は変わっているのに、備品だけが前月とぴったり同じ。これは「備品は今月数えましたか?」と確認する合図です。本当に同じなら、それでかまいません。
ズレ3:食材と備品が混ざっている
ラップやアルミホイル、使い捨て手袋を食材の欄に入れてしまう。だしパックや調味料を備品の欄に入れてしまう。合計は合っていても、分け方がずれているパターンです。
食材原価は食材の在庫だけで計算するので、ここが混ざると原価がずれます。迷う品目は、仕入伝票でどちらに分類されているかに合わせるのがいちばん確実です。
ズレ4:単価と数量の単位がずれている
本部の目で見ると、いちばん「一目で分かる」のがこれです。1ケースの値段に「本数」を掛けてしまう。1kgあたりの値段に「グラム」を掛けてしまう。すると、ある1行だけが桁違いになります。
たとえば、架空の例ですが、1ケース12本入りで1ケース2,400円の調味料が3本残っているとき、正しくは600円です。ところが「2,400円×3」と入れると7,200円になります。1行だけならまだしも、これが何品目か重なると、在庫全体が大きく膨らみます。
ズレ5:どこの現場の、いつの表か分からない
棚卸表は、前月のファイルをコピーして使うことが多いです。そのときタイトルの月や事業所名を書き換え忘れると、「○月棚卸表」の月が古いまま、事業所名が前の現場のまま、という表が届きます。
中身が今月のものなら大きな問題にはなりませんが、本部は念のため「これはどこの、何月分ですか?」と確認します。まれに、ファイル名と中身の現場が違うこともあります。前月や別の現場とまったく同じ数字が並んでいたら、本部はまずここを疑います。本部が報告者の名前欄を見て「これはこの現場の表だ」と確かめることもあります。
電話で聞かれる3つのこと
本部からの電話は、責めるためのものではありません。聞かれるのは、ほぼこの3つです。
- 何かありましたか?……月末のまとめ買い、行事食、食数の変化など、理由の確認
- その品目、もう一度見てもらえますか?……単位や分類のずれが疑われる行の確認
- 来月はどうなりそうですか?……多めの在庫が来月使い切れるか、翌月の原価の見通し
理由がすぐに答えられれば、電話は1分で終わります。「分からないので数え直します」でもかまいません。本部が困るのは、数字がずれていることより、理由が分からないまま次の月に進むことです。
現場でできる5つの予防
- 提出前に前月と見比べる……合計が大きく動いていたら、理由を一言メモして一緒に送る
- 単価は仕入伝票の単位に合わせる……「ケース」「本」「kg」を1行ずつ確認する。桁が1つ多い行がないか、最後に上から眺める
- 備品も毎月数える……動きが少なくても、数えた証拠として少しでも違う数字になるのが自然
- 迷う品目は仕入伝票の分類に従う……食材か備品かを自分で判断しない
- タイトル・月・事業所名・報告者を最初に書き換える……コピーしたら、数える前にまずここ
このうち、効果がいちばん大きいのは1つ目です。「前月より多いのは、月末に米が入ったためです」。この一言があるだけで、本部は電話をかけずに済みます。日報に理由を一言書く大切さは日報の記事でも触れましたが、棚卸表も同じです。
架空の例:在庫が倍になった月
ある月、ある事業所の食材在庫が、前月の倍近くになっていました。食数は変わっていません。本部から電話をすると、現場の答えはこうでした。
「月末に来月の行事食の材料と、年末に向けた冷凍食品をまとめて入れました」
理由ははっきりしていて、数え方にも問題はありません。本部は集計表に「行事食の先行仕入」とメモを残し、翌月の原価が少し下がって見えることを想定しておきました。電話の目的は、数字を直すことではなく、数字の理由を本部側でも分かる状態にすることです。
棚卸の数字は、本部で何に使われるか
集計した棚卸の金額は、各事業所の月の原価を確定させるのに使われます。そこから原価率が出て、会社全体の数字になります。日報の数字が本部でどう読まれるかは日報の行き先の記事に、請求書の確認手順は請求書の本部確認の記事に書きました。棚卸は、その2つと並ぶ「月末の3本柱」の1つです。
まとめ
- 棚卸の金額はその月の原価を決める数字。ずれると2か月かけて原価が上下に揺れる
- 本部の集計表は今月と前月を横に並べて、動き方がおかしい行を探す
- 電話がかかるのは大きく動いた・まったく動かない・食材と備品が混ざる・単位のずれ・どこの表か分からないの5つ
- 電話で聞かれるのは理由・再確認・来月の見通しの3つ
- いちばん効く予防は、前月と見比べて、動いた理由を一言添えること
私は現場で棚卸を数える側から、本部で集計する側に回りました。その経緯は調理から事務への記事に書いています。数えていたころは「本部は合計しか見ていない」と思っていましたが、実際に見ているのは、合計の向こうにある現場の月末の動きでした。