こんにちは、キッチンのりちゃんです。委託給食会社で調理と事務をやって16年になります。
給食の現場には、ちょっとした買い物のための現場現金(小口現金)があります。足りなくなった食材を近くのスーパーで買う、切手を買う、ゴミ袋を買う。そのたびにレシートをもらって、日報に書きます。
では、そのレシート1枚は、そのあとどこへ行くのか。私は今、調理に加えて本部側の事務も担当していて、毎月、20か所前後の事業所の現場現金を集計しています。この記事では、レシート1枚が本部の帳簿に載るまでの道のりを、6つのステップで追いかけます。現場で書く人が「これを知っていれば助かる」というポイントもあわせて紹介します。
※会社によって仕組みや書式は違います。数字や例は架空の一例で、会社名・事業所名は伏せています。
この記事でわかること
- 現場現金とは何か
- レシート1枚が本部の帳簿に載るまでの6つのステップ
- 本部が助かるレシートの書き方5つ
そもそも現場現金とは
現場現金は、事業所に置いてある少額の現金です。発注した食材が足りなかったとき、急な消耗品が必要になったときなど、その場で支払う必要がある買い物に使います。
現場での管理のしかた(金庫の施錠、レシートの保管、毎日の記帳、残高の確認)は給食の現金管理の記事で書いています。今回はその先、本部側で何が起きているかの話です。
レシート1枚の旅:6つのステップ
ステップ1:現場で買って、レシートをもらう
すべての始まりはレシートです。本部がまず見ているのは、レシートがあるか、日付・店名・金額が読めるかです。
2023年10月からはインボイス制度が始まり、レシートに「登録番号」が書かれているかどうかも経理上の確認ポイントになりました。現場で登録番号まで気にする必要は普通ありませんが、レシートは捨てずに、折らずに、感熱紙なら日の当たらない場所に保管してもらえると本部は助かります。
ステップ2:日報に書く
買い物をしたら、その日のうちに日報の現金欄に書きます。多くの会社では、食材の欄と、それ以外(備品・消耗品など)の欄が分かれています。1行に書くのはだいたい次の4つです。
- 日付:レシートの日付
- 店名:どこで買ったか
- 用途:何を買ったか、何のためか
- 金額:レシートの金額
日報の書き方全体は日報の記事にまとめています。
ステップ3:月末に本部が集める
月が終わると、本部は各事業所の日報を集めて、現金の行だけを抜き出し、1つの表にまとめます。20か所前後の事業所ぶん、1か月で数百行になることもあります。
ここで最初に確かめるのは、抜き出した合計と、日報の出金合計が一致するかです。行が抜けていたり、二重に数えていたりすると、ここでずれます。
ステップ4:勘定科目に分ける
次に、1行ずつ勘定科目(会計上の分類)をつけます。食材は「仕入」として扱うのが一般的ですが、それ以外は用途に書かれた言葉で科目が決まります。たとえば、私の会社のルールでは次のような分け方です(科目名は会社によって違います)。
- 切手・レターパック → 通信費
- 電車・バス・駐車場 → 旅費交通費
- コピー用紙・ボールペン・電池 → 事務費
- ゴミ袋・トイレットペーパー・消毒剤 → 衛生用の消耗品
- ラップ・流しネット・調理用の手袋 → 調理用の消耗品
- 振込手数料・印紙 → 支払手数料
同じ「手袋」でも、衛生用か調理用かで科目が分かれることがあります。だからこそ、用途の書き方がとても大事です。「消耗品」「備品」とだけ書かれていると、本部は何を買ったのか分からず、現場に確認の電話をかけることになります。
ステップ5:残高を照らし合わせる
科目を分けたら、最後にお金の流れが合っているかを確かめます。考え方はシンプルです。
前月末の残高 + 今月の入金 − 今月の出金 = 今月末の残高
この式が合わないと「違算」、つまりどこかでお金の記録がずれている状態です。違算が出たとき、私がまず疑うのは月初の繰越です。日報の1日の欄に書かれた「前日の残高」が、前月の日報の最終日の残高と同じかどうか。ここがずれているだけで、今月は何も間違っていないのに数字が合わなくなります。
ステップ6:次の入金を手配する
現場現金は使えば減るので、定期的に本部から補充します。私の会社では月に2回ほど、事前に各事業所へ必要額を聞いて、まとめて入金の手配をしています。締切までに必要額を返してもらえると、本部の手配がスムーズに進みます。
そして、補充されたお金でまた買い物があり、レシートが生まれる。これで1周です。
本部が助かる書き方5つ
6つのステップを見ると、本部が困るポイントは、ほとんどが日報の書き方で防げることが分かります。
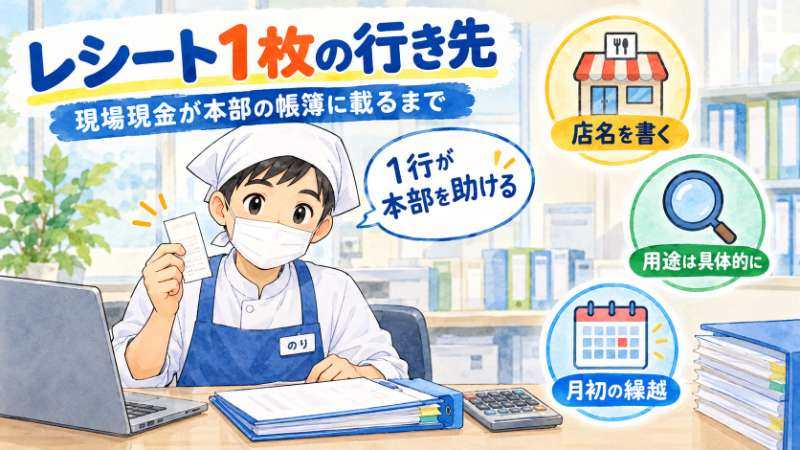
- 店名を略さない:「S」「コンビニ」だけだと、あとで追えません。店名をそのまま書く
- 用途は具体的に:「消耗品」ではなく「ゴミ袋」「ラップ」「切手」と、物の名前で書く
- 日付はレシートの日付:書いた日ではなく、買った日
- 食材と食材以外を混ぜない:食材の欄に洗剤を書くと、原価がずれます
- 月初の繰越を前月末と合わせる:新しい月の日報を作るとき、1日の前日残高が前月の最終残高と同じか確かめる
架空の一例:違算の正体は「月初の1行」だった
※以下は架空の一例です。
ある月、ある事業所の現金が、計算上3,000円合わなくなりました。今月のレシートを1枚ずつ見直しても、日報の記入に間違いはありません。
原因は、日報の月初の繰越でした。前月の最終日に3,000円の買い物を追記したあと、新しい月の日報の繰越欄を直し忘れていたのです。前月末の残高に合わせて繰越を直したら、今月の計算はぴったり合いました。
このように、違算は「今月の間違い」ではなく「月の境目のずれ」であることがよくあります。月が変わる日だけ、1行余分に確認する。それだけで、本部からの電話はぐっと減ります。
現場現金のよくある質問
Q. レシートをなくしてしまったら?
まずは正直に、すぐ上司か本部に報告します。代わりの書類で処理できるかどうかは会社のルール次第です。黙って埋め合わせをしないのがいちばん大事です。
Q. 1円合わないときは?
小さなずれでも、その日のうちに原因を探すのが基本です。日がたつほど見つけにくくなります。現場での探し方は現金管理の記事に書いています。
Q. 個人のお金で立て替えてもいい?
会社によってルールが違います。立て替えた場合は、そのことが分かるように日報や精算書に書き、本部の指示どおりに精算します。
まとめ|レシート1枚の向こうに、本部の帳簿がある
- レシートは買う→日報に書く→本部が集める→科目に分ける→残高を照らす→次の入金の6ステップで帳簿に載る
- 本部が見ているのは、日付・店名・用途・金額と、食材かそれ以外か
- 科目は用途の言葉で決まる。物の名前で具体的に書く
- 違算の多くは月初の繰越のずれ。月が変わる日に1行確かめる
現場の1行が丁寧だと、本部の作業は驚くほど早く終わります。本部の事務の話は、ほかにも日報の数字は本部でどう使われるか、請求書の本部確認、棚卸の本部確認で書いています。